La crisi energetica degli ultimi anni ha reso evidente un punto: per l’Italia la sicurezza degli approvvigionamenti non può essere separata dalla competitività del sistema produttivo. Ridurre la dipendenza dall’estero significa certamente diversificare i fornitori, ma soprattutto consumare meno combustibili importati, utilizzare meglio l’energia e costruire nel Paese una capacità industriale più solida nelle tecnologie della transizione.
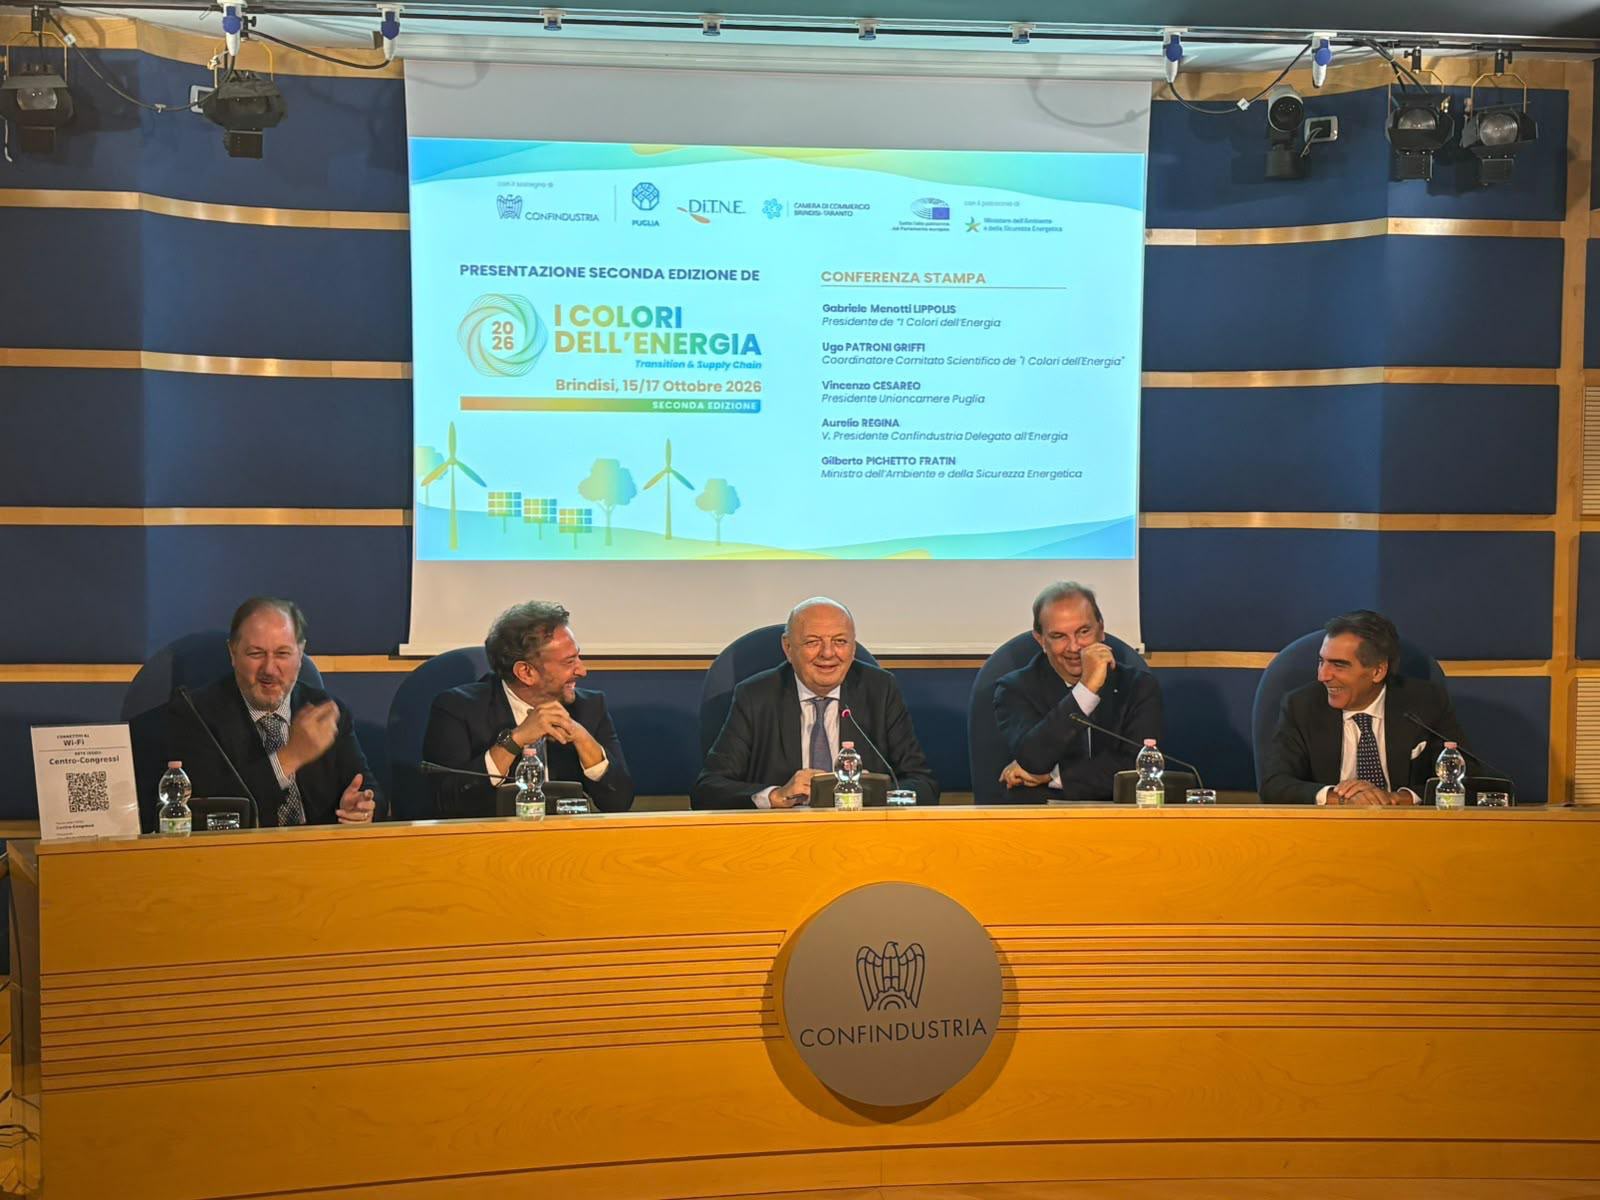
È questo il filo conduttore del rapporto sul settore energetico italiano che verrà presentato nell’ambito della seconda edizione de I Colori dell’Energia, un evento che si terrà a Brindisi dal 15 al 17 ottobre.
Un lavoro che mette insieme sicurezza, costi, infrastrutture e industria, con una particolare attenzione al ruolo delle piccole e medie imprese.
Il punto di partenza resta la forte dipendenza energetica dall’estero. Nel 2024 le importazioni nette coprivano il 73,9% dell’energia lorda disponibile in Italia, contro il 57,3% della media europea. È un dato inferiore al picco del 79,5% del 2022, ma ancora molto distante dalla media dell’Unione.
Per il gas naturale la dipendenza raggiunge il 95,2%; per petrolio e prodotti petroliferi, esclusi i biocarburanti, l’89,8%.
La diversificazione avviata dopo l’invasione russa dell’Ucraina ha ridotto il rischio legato a un singolo fornitore, senza però mettere l’Italia al riparo dagli shock internazionali. Le tensioni in Medio Oriente lo dimostrano chiaramente. Nel 2025 dallo Stretto di Hormuz passavano circa un quarto del commercio marittimo mondiale di petrolio e quasi un quinto degli scambi globali di GNL.
Quando una rotta così importante entra in crisi, gli effetti si trasmettono rapidamente attraverso i prezzi, i noli, i costi assicurativi e la competizione tra Europa e Asia per i carichi disponibili.
Per questo la sicurezza energetica va letta in modo più ampio. Non conta soltanto da chi si compra energia, ma anche attraverso quali rotte arriva, con quali infrastrutture e quanto rapidamente una fornitura può essere sostituita. È una questione che riguarda direttamente anche le imprese, soprattutto quelle più esposte ai costi energetici e con minori possibilità di copertura.
Il rapporto dedica ampio spazio alla filiera industriale, perché la transizione può generare valore in Italia solo se una parte significativa degli investimenti si traduce in capacità produttiva, innovazione e lavoro qualificato.
Il nucleo più ristretto del settore – la fornitura di energia elettrica, gas, vapore e aria condizionata – contava nel 2023, secondo Istat, circa 10.100 imprese e quasi 98.000 addetti. Ma la filiera del valore è molto più ampia e comprende componentistica, cavi, trasformatori, inverter, elettronica di potenza, installazione, manutenzione, ingegneria, software e servizi di efficienza.
Tenendo conto anche dell’indotto, il comparto energetico italiano conta oltre 55.000 imprese attive lungo tutta la catena del valore, con circa 300.000 addetti diretti e più di 800.000 occupati complessivi. Dentro questa filiera, le PMI hanno un ruolo particolarmente importante nei segmenti intermedi: lavorazioni specialistiche, componentistica, integrazione di sistemi, manutenzione, servizi tecnici e digitali. Qui il limite non è soltanto la dimensione aziendale.
Molto spesso pesano l’accesso alle grandi commesse, i costi di certificazione, le garanzie richieste nelle gare, i tempi di pagamento, gli anticipi sui materiali e il capitale circolante necessario per sostenere contratti lunghi. Da qui la proposta di lavorare su strumenti molto concreti: programmi di qualificazione dei fornitori, standard tecnici comuni, centri prova condivisi e maggiore visibilità sui piani di acquisto dei grandi operatori. Anche il credito e le garanzie possono essere costruiti meglio intorno ai tempi effettivi delle commesse, accompagnando investimenti, certificazioni e fabbisogni di capitale circolante.
La questione di fondo è quanta parte degli investimenti energetici realizzati in Italia riesca davvero a trasformarsi in valore aggiunto, export e occupazione nel Paese. Sul fronte della transizione, i dati mostrano che non basta aumentare la capacità installata. Nel 2025, secondo le stime Eurostat, la quota di energia da fonti rinnovabili sul consumo finale lordo era pari al 20,8% in Italia, contro il 26,2% dell’UE. Nel sistema elettrico, Terna indica invece una copertura del fabbisogno da rinnovabili del 41%, in lieve calo rispetto al 42% del 2024, nonostante la crescita del fotovoltaico, soprattutto per effetto della minore produzione idroelettrica.
Questi numeri ricordano anche che fotovoltaico ed eolico, da soli, non risolvono il problema. La nuova capacità deve procedere insieme a reti, accumuli, interconnessioni e domanda flessibile.
Resta poi il tema dei prezzi.
Nel secondo semestre 2025, per le utenze non domestiche con consumi annui tra 500 e 1.999 MWh, il prezzo medio dell’elettricità in Italia era pari a 22,03 centesimi di euro per kWh, al netto di IVA e altri oneri recuperabili: circa il 20% sopra la media UE, il 44% sopra la Francia e il 66% sopra la Spagna, ma leggermente sotto la Germania. È un confronto riferito a una specifica fascia di consumo, ma conferma quanto il costo dell’energia continui a pesare sulla competitività delle imprese. La componente fiscale mantiene un’incidenza rilevante. Nell’Unione europea tasse e oneri pesano per circa il 17,7% del prezzo finale, mentre in Italia raggiungono il 23,7%, un livello sensibilmente più elevato rispetto alla media europea. In questo quadro anche il nuovo nucleare può rappresentare, nel medio-lungo periodo, una delle opzioni per aumentare la disponibilità di energia programmabile a basse emissioni.
Il rapporto invita però a procedere per fasi: prima competenze, filiera, capacità regolatoria e valutazione delle tecnologie; poi, sulla base di costi, tempi e rischi effettivi, eventuali decisioni di investimento. Ingegneria, componentistica, materiali, controlli e servizi possono comunque offrire opportunità alle imprese italiane prima ancora dell’eventuale costruzione di impianti sul territorio nazionale. In questa prospettiva, il confronto tra tecnologie diventa meno utile se resta astratto. Efficienza, rinnovabili, reti, accumuli, interconnessioni e nucleare hanno tempi, costi e funzioni diverse. La scelta non è necessariamente tra l’una e l’altra, ma riguarda il modo in cui combinarle per ridurre la vulnerabilità del Paese, contenere il costo dell’energia e rafforzare la base industriale. Per questo il risultato della transizione non può essere misurato soltanto nei megawatt installati. Conta anche quanto si riducono le importazioni, quanto diventa più stabile il sistema, quanto valore aggiunto resta in Italia e quante imprese italiane, a partire dalle PMI, riescono a entrare nelle nuove catene del valore dell’energia.
I COLORI DELL’ENERGIA 2026: IL PROGRAMMA
Dal 15 al 17 ottobre, il Castello Alfonsino – Forte a Mare di Brindisi ospiterà la seconda edizione de I Colori dell’Energia, con un programma articolato in confronti istituzionali, approfondimenti industriali e momenti dedicati a tecnologie, competenze e nuove filiere della transizione energetica.
INAUGURAZIONE 15 ottobre ore 10:00 – Ruolo delle istituzioni nella transizione energetica
Sostenibilità e sicurezza energetica nel nuovo (dis)ordine globale
Le competenze per la transizione: formazione e nuovi mestieri dell’energia
I Colori dell’Energia per governare la transizione – Intervista a Renato Mazzoncini, AD di a2a
Eolico ed eolico offshore: asset decisivo per la decarbonizzazione e la sostenibilità
Ricerca e innovazione tecnologica per il nuovo nucleare in Europa e in Italia
Data center, AI: nuovi giganti energivori o fattori di un mercato dell’energia che cambia
La PA al centro della transizione energetica: strategie di efficientamento del patrimonio edilizio pubblico e sanitario pugliese
La manifattura delle rinnovabili: PMI, competenze e tecnologie per guidare la transizione – Presentazione del Rapporto
Filiera industriale e mercato: l’idrogeno protagonista del futuro energetico del Paese
Mobilità sostenibile: soluzioni energetiche e tecnologiche per una nuova filiera industriale
Le rinnovabili al centro del sistema energetico nazionale: permitting, tecnologie e filiera industriale per andare oltre
Acqua ed energia per la sostenibilità
Intervista all’Onorevole Raffaele Fitto, Vicepresidente Esecutivo della Commissione Europea
I principali partner
La seconda edizione de I Colori dell’Energia si sviluppa anche grazie al confronto con alcuni dei principali operatori del settore energetico: a2a, Edison, Enel, Nadara e SSE Energy ed altri. La presenza dei principali operatori energetici e il confronto tra istituzioni, imprese, mondo della ricerca e filiere industriali accompagneranno i tre giorni di Brindisi, con l’obiettivo di mettere a fuoco le condizioni necessarie per coniugare sicurezza energetica, competitività, innovazione e capacità industriale.